Щодо запропонованої моделі компенсації воєнних збитків бізнесу та можливого підвищення ставки ПДВ до 21%
Президенту України
Верховній Раді України
Кабінету Міністрів України
Міністерству фінансів України
Міністерству економіки, довкілля та сільського господарства України
Національному банку України
Щодо запропонованої моделі компенсації воєнних збитків бізнесу
та можливого підвищення ставки ПДВ до 21%
Шановні пані та панове!
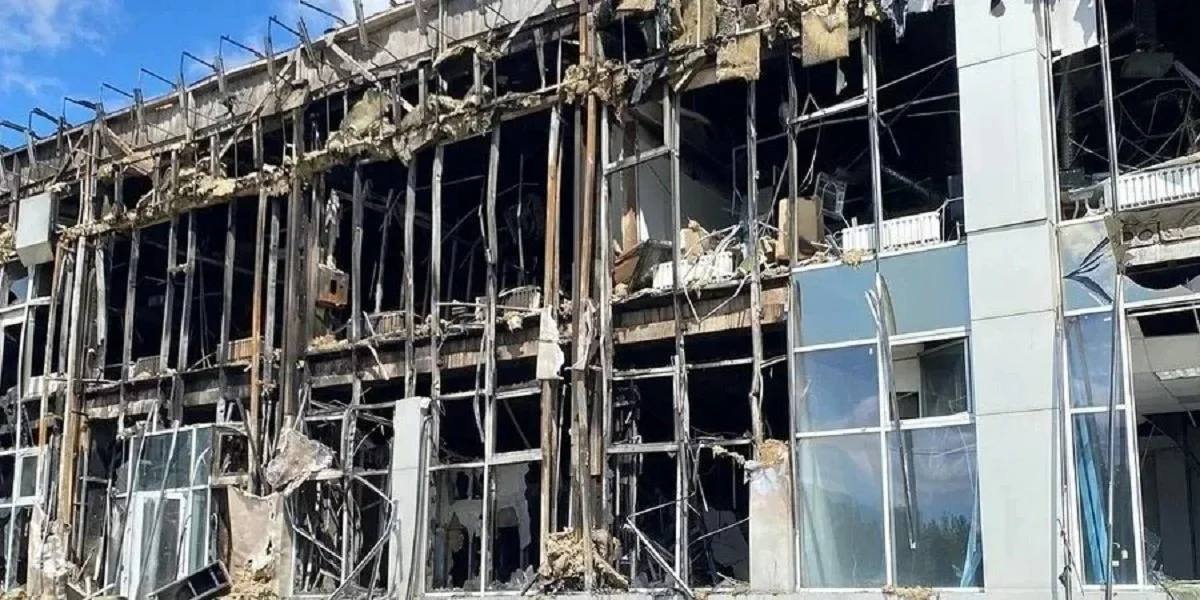
Українська Рада Бізнесу, що об’єднує 132 провідні бізнес-асоціації України, підтримує необхідність пошуку системного рішення для захисту підприємств від катастрофічних збитків, спричинених російськими обстрілами. Для багатьох підприємств знищення виробничого майданчика, складу, обладнання або іншого ключового активу означає не просто одноразовий збиток, а втрату можливості продовжувати діяльність, робочих місць, податкових надходжень та інвестицій. Проблема потребує участі держави, оскільки в умовах повномасштабної війни можливості звичайного страхового і міжнародного перестрахового ринку об’єктивно обмежені.
Водночас масштаб проблеми потребує особливо ретельного підходу до того, хто має фінансувати відповідний механізм, які підприємства отримуватимуть кошти, яку частину ризику вони повинні нести самостійно та яким чином має бути забезпечена економічна справедливість для інших платників податків. Саме тому занепокоєння бізнес-спільноти викликає не сама ідея державної участі у покритті катастрофічних воєнних збитків, а запропонована послідовність її реалізації.
За публічно озвученими представниками Уряду та Міністерства економіки параметрами розглядається створення спеціального фонду для компенсації першого шару збитків підприємств від воєнних ризиків. Серед попередньо названих умов фігурують внесок підприємства на рівні близько 2% від визначеної бази, максимальна компенсація орієнтовно від 5 до 10 млн доларів США на одну юридичну особу, початковий державний ресурс близько 1 млрд доларів США та залучення додаткового міжнародного фінансування. Одним із джерел державного внеску пропонується зробити підвищення стандартної ставки ПДВ з 20% до 21%. Водночас самі параметри програми продовжують змінюватися: у публічних заявах одночасно йдеться і про покриття first loss, і про компенсацію до визначеного ліміту, і про відшкодування приблизно 40-50% збитку.
Фактично питання вже виходить за межі дискусії про окрему програму підтримки підприємств. Йдеться про можливе підвищення на невизначений строк одного з основних загальнодержавних податків, економічне навантаження від якого значною мірою нестимуть кінцеві споживачі, неплатники ПДВ та підприємства, які не можуть повністю сформувати податковий кредит. На думку фахівців Української Ради Бізнесу, рішення такого масштабу не може прийматися до того, як буде доведена життєздатність самої моделі, підтверджений реальний попит підприємств, прорахований розподіл ризику, визначені правила власної участі бізнесу у збитку та продемонстрована ефективність використання державного ресурсу.
Чи існує достатній платоспроможний попит на програму з внеском 2%?
Будь-який механізм, заснований на добровільній участі підприємств, залежить не від їх загальної зацікавленості у захисті від воєнних ризиків, а від готовності реально сплатити встановлену ціну за конкретний обсяг покриття. Ці дві речі не є тотожними. Вартість участі безпосередньо впливає на попит: за інших рівних умов чим вищий внесок, тим менше підприємств готові його сплачувати.
Чинна програма, запроваджена постановою Кабінету Міністрів України від 28 листопада 2025 року №1541, уже дозволяє побачити поведінку бізнесу на практиці. Для прямої компенсації майна на територіях підвищеного ризику підприємство добровільно вступає до програми та сплачує одноразовий внесок 0,5% від заявленої суми ймовірного збитку, при цьому максимальна компенсація становить 30 млн грн. Станом на 4 вересня 2026 року було подано 605 заяв, погоджено 315, а безпосередньо на компенсацію після настання збитку подано лише 7 заяв. За іншим напрямом тієї ж постанови, компенсацією частини страхової премії за договорами страхування воєнних ризиків, було подано 186 заяв.
Ці дані не свідчать про відсутність потреби бізнесу у захисті від воєнних ризиків. Але вони точно не підтверджують припущення про масову готовність підприємств платити за участь у такій системі. Якщо при внеску 0,5% участь вимірюється сотнями підприємств, то підвищення ціни участі до 2% саме по собі не дає жодних підстав очікувати десятки тисяч учасників. Навпаки, з урахуванням еластичності попиту, за інших рівних умов кількість бажаючих повинна скорочуватися, особливо коли 2% перетворюються для конкретного підприємства не на абстрактний відсоток, а на мільйони або десятки мільйонів гривень щорічного внеску.
Фактична статистика страхового ринку показує ту саму проблему. За даними інформаційного обміну ПРІМА (НАСУ) 17 страхових компаній за перше півріччя 2026 року було укладено 185,9 тис. договорів із покриттям воєнних ризиків. Однак для оцінки майбутньої програми ця загальна цифра малоінформативна, оскільки більшість договорів припадає на автомобілі, фізичних осіб, життя, медичне страхування, вантажі та інші ризики. У сегменті, найближчому до активів, які планується захищати новим фондом, страхуванні майна юридичних осіб, за шість місяців було укладено лише 456 договорів. З них 228 потребували індивідуального андеррайтингу конкретного об’єкта, і саме вони сформували 98,8% корпоративних премій цього сегмента.
Отже, потреба у захисті великого корпоративного майна безумовно існує, але фактичний обсяг та кількість для такого захисту залишаються дуже вузькими. На цей час немає підстав вважати, що новий механізм із внеском 2% автоматично створить масовий пул учасників.
Добровільна програма з єдиною ціною створює антиселекцію
За добровільної участі підприємства з різним рівнем ризику оцінюватимуть однаковий внесок по-різному. Для підприємства у відносно безпечному регіоні, з кількома рознесеними майданчиками, фізичним захистом і невисокою концентрацією активів внесок 2% може бути економічно невигідним. Для підприємства з великою концентрацією майна у місці, яке регулярно зазнає атак, та сама ставка може бути дуже привабливою. Тому до програми природним чином у першу чергу приходитимуть саме найбільш ризикові підприємства з найвищою очікуваною ймовірністю отримати компенсацію.
Це є прямим проявом антиселекції. Вона призводить до того, що у фонді концентруються найгірші ризики, а очікувана збитковість зростає швидше, ніж кількість учасників. У результаті широке суспільство фінансує через ПДВ ризик вузького кола підприємств, тоді як самі потенційні отримувачі не формують достатньо широкого пулу для пропорційного розподілу збитку між тими, хто реально може претендувати на компенсацію.
Саме тут виникає питання економічної справедливості. Економічне навантаження від підвищення стандартної ставки ПДВ значною мірою нестимуть кінцеві споживачі, неплатники ПДВ та суб’єкти господарювання, які не можуть повністю сформувати податковий кредит. Водночас за публічно описаною моделлю право на компенсацію матимуть лише підприємства, які відповідатимуть умовам програми та сплатять внесок. Окремо не визначено можливість участі фізичних осіб-підприємців, оскільки граничний розмір компенсації в офіційному описі встановлюється на одну юридичну особу. Майно, автомобілі, життя і здоров’я громадян, а також активи значної частини мікро- та малого бізнесу можуть залишитися поза запропонованим механізмом.
За незмінної ціни без ПДВ підвищення стандартної ставки з 20% до 21% означатиме збільшення кінцевої ціни приблизно на 0,83%. Однак для фізичних осіб-підприємців та інших суб’єктів господарювання, які не є платниками ПДВ, суми ПДВ у вартості придбаних товарів, робіт і послуг не формують податкового кредиту, а включаються до їхніх витрат. Тому навіть формально незначне підвищення ставки збільшуватиме собівартість діяльності такого бізнесу. Цей вплив буде особливо відчутним для підприємців, які працюють із кінцевими споживачами та мають обмежені можливості перекласти додаткові витрати у ціну.
Окремої уваги потребує доступність майбутнього механізму для мікропідприємств та фізичних осіб-підприємців. В офіційному описі ініціативи заявлено про участь малого бізнесу, однак граничний розмір компенсації визначається на одну юридичну особу. Це не дає однозначної відповіді, чи зможуть брати участь у програмі фізичні особи-підприємці, які не є юридичними особами, а також чи будуть умови участі економічно доступними для мікробізнесу. Єдиний внесок у розмірі 2% без мінімальних лімітів покриття, спрощеного оцінювання активів і пропорційної процедури може фактично орієнтувати механізм переважно на підприємства з великою вартістю основних засобів.
Таким чином, пропонується конструкція, за якої фінансове навантаження розподіляється на максимально широке коло платників податків, а потенційна вигода концентрується у значно вужчого кола приватних власників активів. Такий перерозподіл може бути виправданий лише тоді, коли доведено його макроекономічну ефективність, відсутність кращих альтернатив та справедливий розподіл ризику між учасниками.
Власник активу повинен нести частину збитку і бути зацікавленим у зменшенні ризику
Остаточний механізм майбутньої програми поки не визначений. У публічних заявах представників Уряду одночасно використовується поняття first loss, згадується компенсація приблизно 40-50% збитку та максимальний ліміт у межах 5-10 млн доларів США. Тому до появи повної моделі неможливо зрозуміти, якою буде франшиза або інша форма власного утримання підприємства.
Водночас відсутність економічно відчутної власної участі власника у збитку створює неправильний стимул. Якщо перший шар збитку компенсується державою майже автоматично, підприємство має меншу фінансову мотивацію інвестувати у розосередження складів і виробництв, резервні майданчики, фортифікацію, переміщення найбільш цінного обладнання, дублювання критичних систем та інші заходи ризик-менеджменту. У крайній ситуації один і той самий актив після відновлення може повторно потрапити під удар і повторно претендувати на компенсацію.
Власна участь необхідна і з адміністративної точки зору. Якщо програма не матиме франшизи або мінімального порогу збитку, велика кількість дрібних пошкоджень проходитиме той самий механізм оцінки, перевірки та виплати, що і великі катастрофічні збитки. Оскільки саме дрібні та середні випадки зазвичай є численнішими, вони можуть перевантажити адміністратора програми та фактично заблокувати оперативне отримання коштів підприємствами, для яких великий збиток створює загрозу припинення діяльності.
Джерело державного ресурсу потребує окремого обґрунтування
Уряд публічно говорить про намір сформувати державну частину фонду на рівні близько 1 млрд доларів США та залучити додатковий ресурс міжнародних партнерів, щоб довести загальний обсяг до 2-3 млрд доларів США. Водночас державний бюджет вже працює в умовах значного дефіциту та першочергової потреби у фінансуванні оборони, безпеки і виплат військовослужбовцям. У публічному просторі неодноразово звучать попередження про гостру нестачу бюджетного ресурсу навіть для поточних критичних потреб, на фінансування армії та зарплати військовим.
На цьому тлі припущення про можливість залучити додатково ще 2-3 млрд доларів США грантового зовнішнього фінансування саме для безповоротних виплат приватним компаніям потребує окремого документального підтвердження. Міжнародні партнери фінансують широкий спектр нагальних потреб України, а будь-який позиковий ресурс, залучений через міжнародні фінансові механізми, надалі має бути повернений державою. Тому необхідно чітко розділити грантові кошти, кредити, гарантії та інші інструменти і не подавати потенційно доступний позиковий ресурс як вже сформований безповоротний фонд.
Важливо відповісти на питання, чи є економічно обґрунтованим підвищення ПДВ для всієї країни до того, як доведено, що нова програма матиме достатню кількість учасників, а не стане механізмом фінансування відносно невеликої кількості найбільш ризикових великих підприємств.
Фонд повинен мати правила на випадок нестачі коштів і прозорий механізм виплат
Воєнний ризик може реалізуватися нерівномірно: одна або кілька масованих атак здатні за короткий період створити збитки, що істотно перевищать середньорічні очікування. Якщо фонд матиме обмежений ресурс, необхідно заздалегідь визначити, що відбудеться у випадку, коли сума підтверджених збитків перевищить наявні кошти.
Підприємство, яке сплатило внесок і зазнало збитку у лютому, та підприємство з такими самими умовами участі, яке втратить майно у жовтні, повинні мати однаково зрозумілі права. Інакше може виникнути ситуація, коли перші отримувачі фактично вичерпають значну частину фонду, а тим, кому не пощастить постраждати пізніше, компенсація буде скорочена або взагалі стане недоступною. Тому ще до запуску програми, якщо вона буде ухвалена, необхідно визначити порядок резервування коштів, черговість виплат, правила можливого пропорційного скорочення компенсацій, джерело додаткової ліквідності та граничний обсяг зобов’язань держави.
Не менш важливий механізм оцінки збитків. Коли йдеться про потенційні виплати приватним підприємствам на десятки мільярдів гривень, оцінка вартості знищених активів, підтвердження причин збитку та прийняття рішення про компенсацію не можуть залежати від непрозорої дискреції окремих посадових осіб. Система має передбачати єдині правила оцінювання, незалежних оцінювачів, електронний облік заяв і рішень, запобігання подвійній компенсації, контроль пов’язаних осіб, незалежний аудит та можливість подальшої перевірки використання коштів.
Україна вже має чимало програм розподілу бюджетного ресурсу для підтримки бізнесу, які давали значний комунікаційний ефект, але не завжди мали співставний вимірюваний економічний результат. Нова програма такого масштабу повинна оцінюватися не обсягом розподілених коштів і не кількістю публічних заяв, а тим, скільки економічної активності, робочих місць, інвестицій та податкової бази вона реально зберігає на одиницю бюджетного ресурсу.
Спочатку необхідно ретельно перевірити запропоновану модель
Українська Рада Бізнесу виходить із того, що сама потреба у державній участі в покритті катастрофічних воєнних ризиків не викликає сумнівів. Питання полягає у тому, яка саме модель дозволить одним і тим самим обмеженим державним ресурсом захистити найбільший обсяг економічних активів, не створюючи надмірного навантаження на громадян та бізнес і не послаблюючи зацікавленість власників у зменшенні ризиків.
Одним із робочих варіантів може бути державна участь у компенсації більшої частини страхової премії та формуванні додаткової перестрахової ємності, коли бюджетний ресурс підтримує значно більший обсяг страхового покриття, а оцінку ризику і збитку здійснює професійний страховий ринок. Така модель не усуває потреби у значній державній участі в умовах війни, але дозволяє використати один бюджетний ресурс для підтримки набагато більшого обсягу приватного покриття, ніж у разі прямого безповоротного фінансування кожного окремого збитку.
Для підприємств, які вже зазнали катастрофічних збитків і не мали можливості отримати достатнє страхове покриття, можуть паралельно застосовуватися довгострокові пільгові кредити, поворотна фінансова допомога та інші інструменти. Вони дозволяють швидко відновити виробництво і робочі місця, але після стабілізації підприємства хоча б частково повертають державний ресурс. Безповоротна компенсація також може бути необхідною, але її обсяг і умови повинні випливати з економічних розрахунків, а не автоматично бути основним способом відновлення великих приватних активів.
Перед остаточним рішенням щодо джерел фінансування програми необхідно публічно представити її повну фінансово-економічну модель та провести обмежений пілот. Такий пілот має тривати не більше шести місяців і фінансуватися у межах уже доступного державного та партнерського ресурсу без попереднього постійного збільшення ставки ПДВ.
Українська Рада Бізнесу пропонує:
- не підвищувати ставку ПДВ з 20% до 21% для фінансування запропонованої програми до проведення повноцінного моделювання та пілотного запуску механізму;
- оприлюднити повну фінансово-економічну модель програми, включно з прогнозом кількості учасників, географічним і галузевим розподілом ризиків, максимально можливим збитком, сценаріями масованих атак, достатністю фонду та його ліквідності;
- провести репрезентативне дослідження реальної готовності підприємств сплачувати внесок 2% з урахуванням вартості активів, необхідного ліміту, локації, виду діяльності та прийнятної власної участі у збитку;
- підтвердити джерела та умови міжнародного фінансування, окремо розділивши грантові, позикові та гарантійні інструменти;
- поряд із прямими компенсаціями збитків державою – ширше використовувати державне перестрахування, довгострокове пільгове кредитування та інші інструменти, які дозволяють мобілізувати приватний капітал і, де це можливо, забезпечують повернення державного ресурсу.
Українська Рада Бізнесу готова долучитися до підготовки та тестування такої моделі разом із представниками Уряду, Верховної Ради України, Національного банку України, страхового та перестрахового ринку, міжнародних фінансових організацій і незалежних фахівців з управління катастрофічними ризиками.
З повагою
Члени Української Ради Бізнесу